Después de un accidente automovilístico, lidiar con lesiones, citas médicas y reparaciones del vehículo puede ser bastante abrumador. Luego viene otro desafío: tratar con las compañías de seguros. Si bien los consumidores pueden esperar que una aseguradora simplemente determine qué sucedió y pague una reclamación justa, el proceso de reclamación puede ser mucho más complicado. Los ajustadores pueden solicitar declaraciones grabadas, buscar acceso amplio a los registros médicos o hacer ofertas de liquidación antes de que se conozca la magnitud total de una lesión.
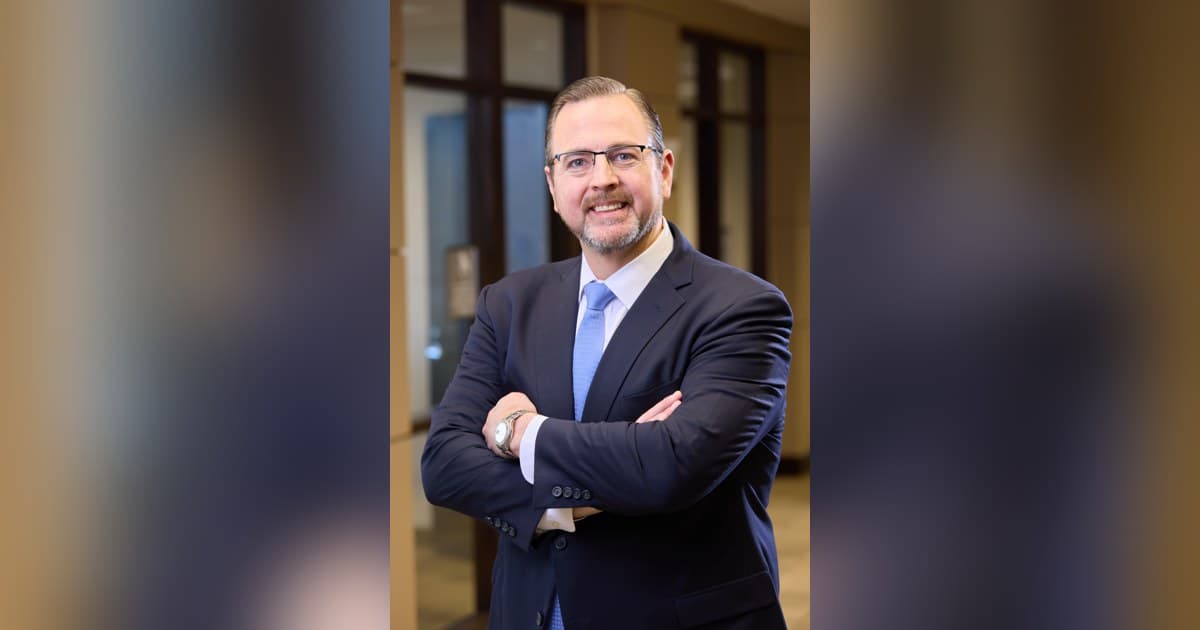
Ryan L. Thompson, fundador y socio gerente de Thompson Law, dice que los consumidores lesionados deben entender cómo funciona el proceso de reclamación antes de tomar decisiones que podrían afectar su recuperación. Thompson anteriormente defendió a corporaciones antes de establecer su práctica de lesiones personales, lo que le dio experiencia sobre cómo las aseguradoras y los equipos de defensa evalúan y resuelven las reclamaciones.
Aquí hay cinco problemas que los consumidores deben tener en cuenta después de un accidente.
1. La declaración grabada
Poco después de un accidente, un ajustador de seguros puede pedirle a una persona lesionada que proporcione una declaración grabada sobre lo que sucedió y cómo se siente. En Texas, un participante en una conversación telefónica generalmente puede grabar esa conversación sin obtener el permiso del otro participante. Por lo tanto, los consumidores deben asumir que una llamada de seguros puede ser grabada en lugar de asumir que una conversación es extraoficial. Esa distinción importa cuando las lesiones aún están en desarrollo. Alguien que dice sentirse "bien" poco después de un accidente puede descubrir más tarde una lesión que no era evidente de inmediato. También hay una diferencia importante entre tratar con su propia aseguradora y la del otro conductor. Una póliza de auto personal estándar de Texas contiene el deber de cooperar con su propia compañía de seguros. Thompson advierte que un tercero lesionado no tiene la misma obligación contractual de proporcionar una declaración grabada a la aseguradora del otro conductor.
2. La oferta de liquidación rápida
Un cheque rápido puede parecer una buena noticia cuando las facturas médicas y otros gastos se acumulan. Pero la rapidez no es necesariamente lo mismo que una evaluación completa y justa de una reclamación. El peligro es llegar a un acuerdo antes de que los médicos sepan la magnitud de una lesión o cuánto tiempo puede durar la recuperación. Una vez que un reclamante firma una liberación y resuelve la reclamación, la oportunidad de buscar compensación adicional por esa reclamación generalmente termina. La ley de seguros de Texas también aborda la investigación de reclamaciones. Thompson señala que la Sección 541.060 del Código de Seguros de Texas prohíbe que una aseguradora se niegue a pagar ciertas reclamaciones sin realizar una investigación razonable y exige esfuerzos de liquidación de buena fe en circunstancias específicas cuando la responsabilidad se ha vuelto razonablemente clara. El estatuto no prohíbe específicamente que una aseguradora haga una oferta temprana simplemente porque una lesión no se ha resuelto por completo.
3. Acceso amplio a su historial médico
Otro documento que debe examinar cuidadosamente es una autorización de registros médicos. Una autorización puede dar a una aseguradora acceso a información médica que se extiende más allá del tratamiento directamente relacionado con el accidente. Eso puede incluir afecciones o tratamientos anteriores que pueden convertirse en parte de la evaluación de la aseguradora sobre si una lesión resultó del accidente. Thompson dijo que nada en la ley de Texas requiere que un tercero lesionado proporcione a la aseguradora del otro conductor acceso ilimitado a los registros médicos. Los consumidores pueden, en cambio, limitar una autorización por proveedor y fecha u ofrecerse a proporcionar los registros relevantes directamente.
4. Valoración de reclamaciones asistida por computadora
La tecnología también puede desempeñar un papel en la determinación del valor de una reclamación. En 2010, Allstate llegó a un acuerdo regulatorio multiestatal relacionado con el uso de la aseguradora del software de manejo de reclamaciones Colossus. La aseguradora acordó un acuerdo regulatorio de $10 millones y reformas que rigen cómo se utilizaba el software. Entre otras disposiciones, el acuerdo abordó la notificación a los reclamantes y prohibió exigir a los ajustadores que resolvieran las reclamaciones únicamente según un valor recomendado por el software. El caso histórico no debe interpretarse como prueba de que las aseguradoras hoy pagan sistemáticamente menos de lo debido utilizando software. El superintendente de seguros de Nueva York dijo que el examen no encontró un pago insuficiente sistémico de reclamaciones por lesiones corporales. Para los consumidores, el punto más amplio es que una reclamación puede involucrar herramientas de valoración estandarizadas así como el juicio humano.
5. Retraso y solicitudes repetidas
Finalmente, lleve un registro de lo que sucede después de que se abre una reclamación. Las fechas, llamadas telefónicas, documentos presentados y los nombres de los ajustadores pueden volverse importantes si una reclamación se estanca. Algunas reclamaciones en Texas que involucran a la propia aseguradora de una persona también están sujetas a plazos legales. El consumidor debe distinguir esos plazos de las reclamaciones de terceros que involucran a la aseguradora del otro conductor, una diferencia importante que los consumidores deben entender en lugar de asumir que se aplica el mismo calendario a cada reclamación.
Para Thompson, la conclusión para los consumidores lesionados es simple: no trate cada solicitud de una compañía de seguros como papeleo de rutina. Entienda qué información se solicita, qué derechos pueden verse afectados y qué significa aceptar o firmar un documento antes de tomar una decisión.
